
如果只看视频,具身智能似乎每隔几周就会迎来一次“跨越式突破”。但真正决定机器人能不能成为生产资料的,不是某一次抓取、奔跑或舞蹈,而是另一组更枯燥的问题:能不能连续工作、能不能进入真实节拍、换一个站点还要不要重做一遍、人工要介入多少、坏了谁来修,以及最终能不能算过经济账。
回看2026年已经发生的几个节点,会发现行业正在发生一条比“又发布了一台新机器人”更重要的变化:评价尺度正在从Demo能力,转向部署能力。
这里说的“进入部署态”,并不意味着具身智能已经完成规模化商业闭环。更准确地说,是越来越多项目开始离开单次POC,进入长时间验证、多机协同、多站点复制和真实客户工作流。这个阶段仍然早,但它已经足够构成一条清晰的历史线索。
一、先把“落地”拆成几层
机器人行业最容易混淆的,是把“进过工厂”“做过直播”“签过订单”“客户长期使用”都叫作落地。实际上它们至少对应不同层级:
- Demo:证明动作能完成;
- POC / 现场验证:证明在真实环境里能跑;
- 部署:进入客户日常工作流,开始承受长期运行约束;
- 复制:从一个工位扩展到多个工位、多个站点;
- 规模化商业:可靠性、部署速度、售后与单位经济性同时成立。
2026年的变化,不是最后一层已经普遍完成,而是越来越多项目开始从第二层向第三、第四层移动。
二、4月28日:物流第一次出现“多站点”信号
中关村科学城4月28日披露,星动纪元已经与中国邮政、顺丰等合作落地10余个物流中心,部分物流中心机器人效率达到人工的85%以上,并可24小时稳定运行;同时公司称2026年第二季度开启千台级机器人交付。
这一节点真正重要的不是某个峰值速度,而是同一类任务开始跨站点复制。物流供件和分拣环境并非完全固定:软包、纸箱、姿态、尺寸都会变化,但输送线、工位和任务边界又相对明确。这类“半结构化任务”恰好是具身智能最可能率先形成规模价值的区域。
需要注意的是,多站点和千台级交付均属于企业公开披露,不代表所有站点都已经达到相同利用率和盈利水平。下一步更值得追踪的是每个站点的人工介入率、设备利用率、故障恢复时间和第二站点部署周期。
三、6月24日: Galbot S1进入宁德时代量产线
宁德时代6月24日披露,银河通用Galbot S1已经进入其智慧产线,在模组与电池包生产环节承担物料转运、搬运和拣选等任务。北京市后续材料进一步称,Galbot S1在动力电池产线上已经实现7×24小时连续全自主作业超过3个月。
这件事的历史意义,不在于“机器人能搬50公斤”本身,而在于它开始接受真正的工业约束:长时间运行、人机混行、重载、节拍、安全以及售后维护。
宁德时代和银河通用还把合作延伸到了具身智能后市场服务标准。这个细节尤其值得重视——当客户开始讨论检测、维保、备件和停机响应,机器人才真正开始从“新技术”变成“设备”。
目前公开的连续运行数据仍主要来自企业和政府转述,尚不能据此推断部署数量、故障率或单位经济性。但它已经构成一个重要节点:行业开始用运行时间而不是演示视频证明价值。
四、6月25日: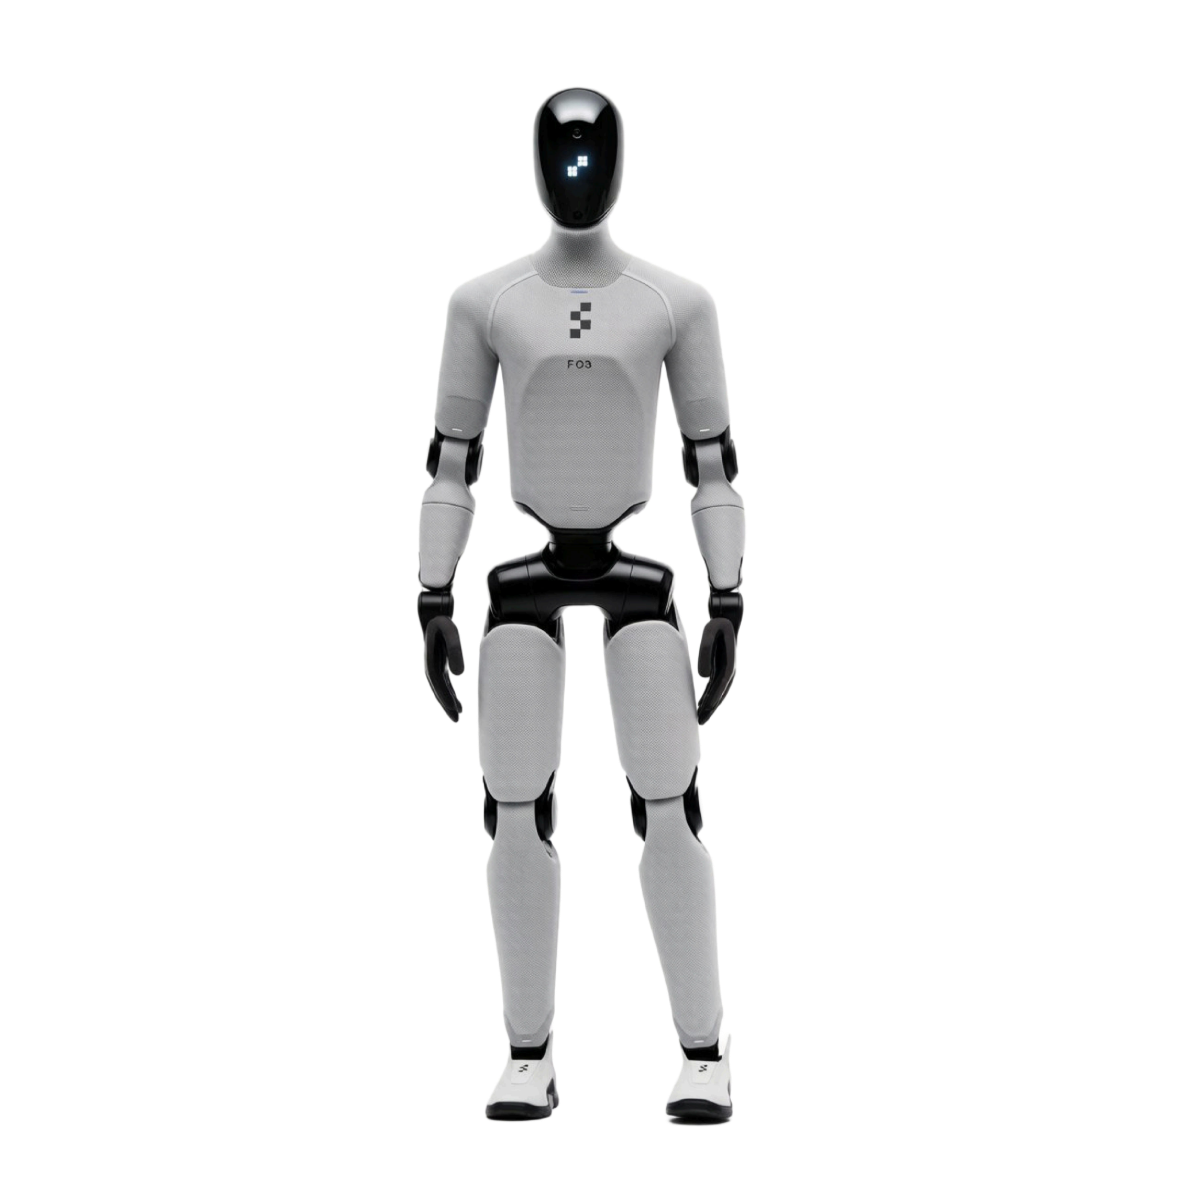 Figure 03把BMW项目推进到Sequencing
BMW在6月25日宣布,Figure 03将在斯帕坦堡工厂进入新的物流Sequencing项目:机器人需要从容器中取出零件,按装配顺序放入料车,并在移动和操作之间不断调整身体位置。Figure在6月30日进一步展示了Hall 52中的工作流。
这不是一条孤立新闻。2024年,Figure 02已经在同一工厂做过数周汽车生产试验;到了2026年,任务从相对固定的钣金件操作,推进到更复杂的物流排序。
因此,Figure 03更适合作为一条follow-up历史节点理解:汽车工厂对人形机器人的考题,从“能不能完成一个动作”逐渐变成“能不能在变化中完成完整工作流”。
同时也要保持边界。BMW和Figure披露的是项目启动与工作流演示,目前并不能写成已经大规模常态部署,更不能自动等同于明确采购量。
五、6月28日:8台智元G2进入真实3C量产节拍
6月23日至28日,8台 智元精灵G2在龙旗科技南昌工厂平板电脑量产质检工段进行了六天真实产线验证。参与企业披露,这次验证累计运行64小时,完成64,828次作业、17,625件产品,整体任务成功率为99.99%。
这里最值得记录的并不是99.99%这个数字——它仍然是企业披露口径——而是8台机器人同时进入真实量产工段。
当机器人数量从1台变成8台,问题会迅速从算法能力扩展到系统工程:任务调度、末端执行器磨损、不同机器之间的一致性、故障后恢复、现场运维以及和既有生产节拍的耦合。这类验证比单机Demo更接近真正的生产资料考核。
但64小时仍然只是一个阶段验证窗口,并不等同于7×24小时长期无人值守。它说明的是“部署态能力开始被验证”,而不是商业闭环已经完成。
六、7月17日:机器人进入真实药房
7月中旬公开报道显示,蚂蚁灵波与国大药房合作的智慧药房方案已经在上海真实门店落地。机器人不需要对门店进行专门硬件改造,就能在既有货架环境中接收订单、识别药品、完成分拣,并承担夜班任务。
这类场景的重要性在于,它和开放家庭环境不同,却又比固定工业工位更复杂:SKU密集、包装相似、通道狭窄、顾客和工作人员会进入机器人工作空间,但任务目标和空间边界仍然可定义。
这使药房成为服务业中很典型的“半结构化柔性任务”。它未必会成为最大的机器人市场,却很可能较早形成标准化工作站产品。
时间线上也需要纠正一个容易出现的误差:8月的媒体报道不是这件事第一次发生。至少到7月17日,国大药房上海门店落地已经公开。因此聚身之家把最早可核实的公开披露时间作为节点,而不是照搬后续报道日期。
七、9月15日: Digit 5说明机器人本身也在围绕部署重新设计
9月15日,Agility Robotics公布新一代Digit 5。值得关注的重点不是更像人,而是更像一台企业愿意长期使用的设备:更高重复负载、更快自动充电、可更换末端工具,以及面向人与机器人近距离协作的安全机制。
Digit上一代已经积累了超过65,000小时真实运行;Agility此前披露的Digit v5多年订单超过3亿美元,但这些订单受合同里程碑约束,不能直接等同于已经确认的收入或已经交付的机器人数量。
Digit 5之所以值得放在这条时间线末端,是因为它把前面几个案例背后的共同变化直接写进了产品设计:
当机器人真的要进入工厂和仓库,安全、充电、负载、末端工具、维护和工作流,都会重新定义“先进机器人”的含义。
八、真正变化的是行业的“计分板”
把这些节点放在一起,会看到2026年的一个阶段性变化:行业正在从“证明机器人会什么”,转向“证明机器人能工作多久、能复制多少次”。
接下来聚身之家会重点追踪五组指标:
- 长期可用率:不只看单次成功率,而看MTBF、连续运行时间和实际停机;
- 人工介入率:远程接管、人工复位和现场工程师到底需要多少;
- 复制速度:第二个、第五个、第十个站点需要多久部署;
- 单位经济性:机器人、工作站、运维和人工兜底合在一起,回收期是否成立;
- 安全与售后:认证、备件、远程运维、现场服务是否已经产品化。
某一个机器人能完成一次任务,并不会改变产业历史。真正改变时间线的,是同一类任务能够在真实环境里稳定重复,并且被复制到越来越多的站点。
因此,2026年现在最值得记录的,不是“具身智能已经全面跨过POC”,而是一个更克制、也更重要的判断:
一批具身智能项目开始跨过POC,行业正在进入“部署能力决定胜负”的阶段。
这条线以后还会继续延伸。真正的下一个历史节点,不会是又一段更漂亮的视频,而会是更长的运行时间、更低的人工介入、更快的复制速度,以及第一次被公开证明成立的规模化经济账。
主要资料
- 宁德时代:《首款搭载宁德时代电池的重载人形机器人上岗》
- BMW Group:Figure 03 project in Spartanburg
- Figure:F.03 Arrives at BMW
- 龙旗科技 / 大寰机器人:智元G2真实产线验证资料
- 中关村科学城 / 星动纪元:物流多站点部署资料
- 中国经营报、新华网、科技日报:蚂蚁灵波国大药房真实门店落地报道
- Agility Robotics / SEC / 9月15日公开报道:Digit 5与商业化披露